Троянский конь в NvidIa
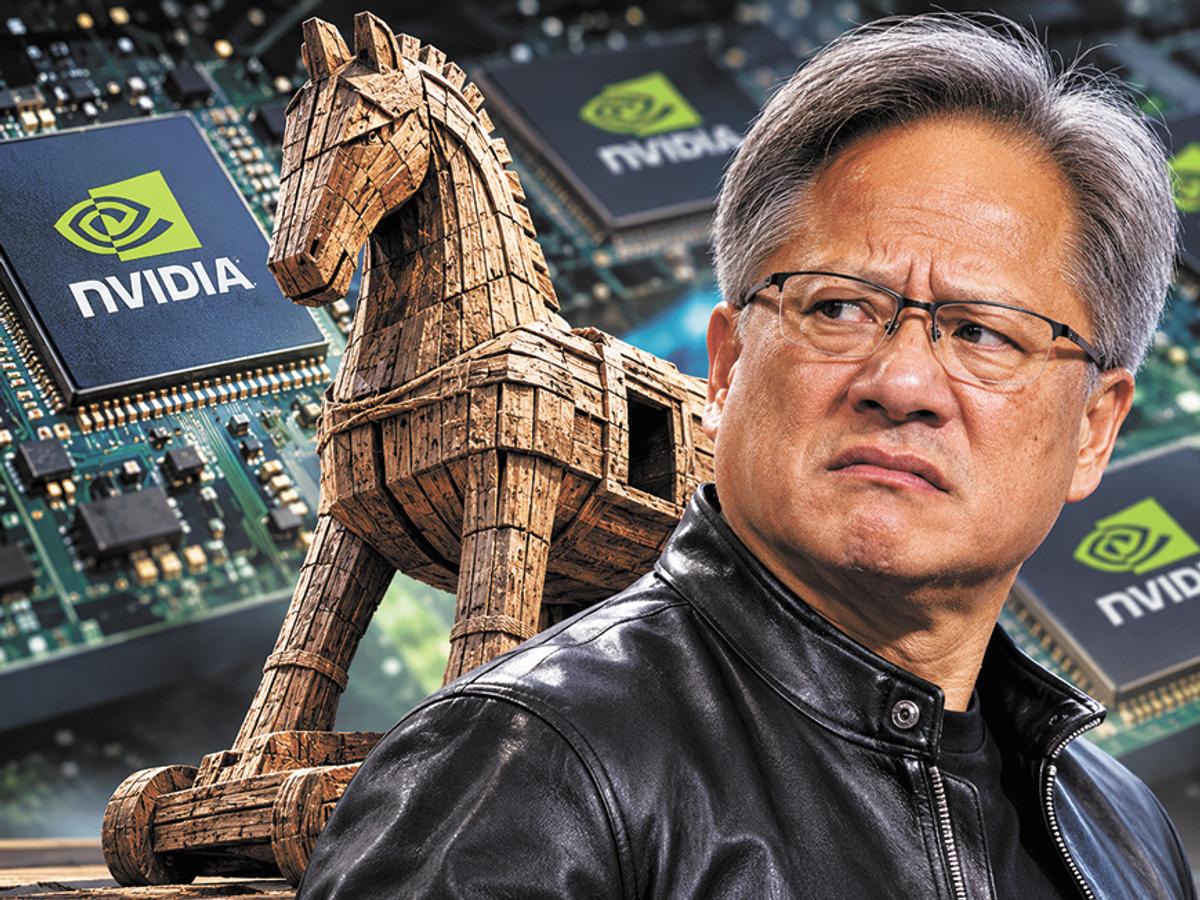
Мир американского технологического бизнеса на прошлой неделе был шокирован отставкой Дженсена Хуанга, основателя и бессменного лидера ставшей уже легендарной компании Nvidia, самой дорогой по капитализации компании мира с лета 2024-го. Nvidia – ведущий американский разработчик чипов, которые в последний год оказались на вес золота, не метафорически, а в буквальном понимании, на фоне бума спроса со стороны бурно растущей инфраструктуры искусственного интеллекта. Надежда и опора США в технологической гонке, в которой главным конкурентом американцев является Китай. Харизматичный лидер компании покинул свой пост после скандала, в котором переплелись шпионаж, супружеская измена и геополитика.
Всё началось 29 октября, когда The New York Times опубликовала расследование об операции китайской разведки, объектом которой стал Хуанг, состоявший в тайной романтической связи с Элис Хуанг (не родственница, просто однофамилица), топ-менеджером сингапурской компании Megaspeed, одного из крупнейших дистрибьюторов оборудования Nvidia. Спецслужбы США квалифицировали её как подозреваемого агента китайской разведки, целенаправленно получавшего сведения о передовых разработках Nvidia.
Bloomberg сообщает, после разоблачения Элис вернулась в Китай. Ситуацию усугубили сообщения о второй внебрачной связи Хуанга – с одной и сотрудниц его компании. Через десять дней после публикации в The New York Times Хуанг разослал сотрудникам внутреннее письмо, в котором признал внебрачную связь. Совокупность фактов дала совету директоров формальные основания поднять вопрос о немедленном отстранения Хуанга. Ещё через четыре дня совет зафиксировал его отставку с постов генерального директора и члена совета директоров компании. Эпоха Хуанга, длившаяся 33 года, завершилась за две недели.
Античная метафора об осаде «технологической Трои» в контексте конкуренции за рост капитализации и кредитные ресурсы обретает вполне осязаемые, исчисляемые триллионами долларов изменения. Первым видимым эффектом стала атака хедж-фондов, приведшая к падению капитализации Nvidia сразу же после выхода журналистского расследования. Далее, в первые часы после новостей об отставке, акции Nvidia рухнули ещё на 15%, и с учётом предшествовавшей коррекции с октябрьского пика в 5, 75 трлн долларов общие потери превысили 1 трлн долларов, компания скатилась на третье место в мире по капитализации. Акции конкурентов – AMD, Broadcom – сначала взлетели на ожиданиях передела рынка, но затем последовали вниз по инерции нарастающей биржевой паники. Это не тот случай, когда на колебания стоит смотреть просто как на игры спекулянтов на новостях. Есть основания думать, что после скандала начал меняться рыночный консенсус относительно будущего всей отрасли.
Личный бренд Дженсена Хуанга был негласным залогом устойчивости всего сектора американских чипмейкеров, подобно тому, как личный бренд Илона Маска до сих пор в значительной степени служит залогом финансовой устойчивости конгломерата созданных им компаний. Уход Хуанга лишил рынок своего рода премии за доверие ему как лидеру и визионеру. Стоимость привлечения капитала для зависимых ИИ-стартапов мгновенно выросла. Кредитные комитеты фондов частного кредита пересматривают условия проектного финансирования. Залоговая стоимость чипов пересматривается вниз. До скандала рыночный консенсус экстраполировал в будущее темпы продаж чипов как «технологическое чудо».
После скандала инвесторы, пожалуй, впервые за всё время бума строительства дата-центров громко задали вопрос: а что если это не «технологическое чудо», вызванное монополией одного харизматичного гения, а финансовая пирамида венчурного финансирования? За фасадом светской, с оттенком желтизны, хроники, привлекшей внимание к лидеру американского технологического сектора, открывается нечто гораздо более интересное и тревожное: история о том, как один личный проступок обнажил структурные трещины в фундаменте всей индустрии искусственного интеллекта.
Чтобы понять масштаб потенциальной финансовой катастрофы, нужно взглянуть на то, во что превратилась Nvidia к осени 2026 года. Фундаментальное противоречие экономики американской ИИ-отрасли заключается в том, что физический масштаб капитальных затрат на вычислительные мощности на порядок опережает текущую монетизацию программных продуктов и кредитоспособность их создателей. У разработчиков языковых моделей зрелой коммерческой монетизации ещё нет. Отрицательный денежный поток и отсутствие кредитного рейтинга закрывал им доступ к относительно дешёвому банковскому капиталу. Перед Хуангом стоял выбор: либо замедлить экспансию до темпов естественной окупаемости софта и, как следствие, пустить на рынок конкурентов, либо и дальше держать рынок, создав собственный финансовый мост, который превратит будущие ожидания в сегодняшние твёрдые закупки. Хуанг выбрал второй путь. Вместо ожидания платёжеспособного клиента Nvidia начала конструировать его кредитоспособность за счёт собственного баланса, монопольной маржи и репутации. Линейная цепочка поставок сменилась замкнутым контуром венчурного финансирования.
Суть «схемы Хуанга» состоит в сокрытии долгосрочного кредитного, инфраструктурного и технологического риска экосистемы ИИ за ширмой высокомаржинальной выручки текущего периода и необеспеченными гарантиями самой Nvidia. Монополист сохраняет сверхвысокий прейскурант, но сам же при этом создаёт платёжеспособность покупателя через пять взаимосвязанных контуров обращения капитала.
Первый контур создаётся через акционерную инъекцию: Nvidia входит в капитал ИИ-лабораторий и инфраструктурных операторов, легитимизируя их оценку для внешних инвесторов, при этом первоначальный взнос, как правило, возвращается обратно в виде твёрдых заказов на серверные стойки.
Второй контур снимает с операторских прокладок риск простоя оборудования: производитель чипов даёт рассрочку оплаты и подписывает многолетние соглашения гарантированного выкупа нераспроданных облачных мощностей, превращая условный спрос будущих ИИ-стартапов и потребителей в видимость защищённого денежного потока для кредиторов.
Третий контур работает как симуляция кредитного рейтинга для энергетиков и застройщиков, которые никогда не подписали бы двадцатилетние контракты с венчурными лабораториями без инвестиционного рейтинга. Nvidia выставляет поставщикам электроэнергии и подрядчикам собственную корпоративную гарантию по аренде земли, мощности и зданий в обмен на жёсткое условие – внутри этих стен может стоять исключительно её кремний.
Четвёртый контур подключает мультипликатор «серого» банкинга Уолл-стрит: опираясь на акционерный взнос, как бы гарантированный будущий спрос и частичное покрытие остаточной стоимости со стороны Nvidia, фонды частного кредита учреждают проектные компании специального назначения (SPV) и привлекают кредитное плечо под залог оборудования, а сами размещают свои старшие долговые транши уже с инвестиционным рейтингом на балансах связанных с ними страховых и пенсионных структур.
Наконец, пятый контур замыкает всю систему со стороны предложения: гигантские форвардные предоплаты бронируют мировые квоты высокоскоростной памяти, передовой литографии и оптики, лишая конкурентов физического ресурса и поддерживая дефицитность чипов как залогового стандарта. Когда SPV оплачивает партию чипов заёмными деньгами, Nvidia записывает себе выручку и операционную прибыль по стандартам бухгалтерского учёта, тогда как встречные обязательства размазываются на годы вперёд в виде инвестиционных статей баланса и примечаний о гарантиях. Так выручка Nvidia оплачивается самой же Nvidia.
Для тех, кто запутался в изложенных выше схемах, опишу их проще: я произвожу оборудование, которое я сам же у себя выкупаю через созданную мной же систему аффилированных компаний. Выкупаю по искусственно накрученной за счёт привлечения кредитного плеча цене. Кредитное плечо дают инвесторы, уверенные в том, что я – гений, формирующий новый технологический уклад. Заоблачные цены дают сверхприбыль и капитализацию моей компании, разработчику и производителю оборудования. То, что вложил я сам, я пока что успеваю вытащить из оборота, а все будущие убытки, если «технологическое чудо» не состоится, ложатся на кредиторов и инвесторов. Это классическая схема финансового пузыря, надутого на товарном рынке.
Во втором квартале текущего года при рекордной выручке 96, 22 млрд долларов, операционный денежный поток Nvidia рухнул более чем вдвое к предыдущему кварталу, финансовые требования к клиентам и доли в ИИ-компаниях превысили половину всех активов баланса, а забалансовые обязательства и гарантии взлетели за один квартал почти втрое – до 530, 5 млрд долларов. На минуточку, это побольше, чем дыра в балансе инвестиционного банка Lehman Brothers, банкротство которого в 2008 году дало старт острой фазе ипотечного кризиса и схлопывания ипотечного пузыря. Такое сравнение вполне уместно, так как к нынешней осени Nvidia трансформировалась из чисто технологической компании в некое подобие инвестиционного банка, осуществляющего венчурное финансирование, клиринг связанных обязательств и выступающего де-факто гарантом последней инстанции для значительной части американской индустрии ИИ. По своей экономической природе это точно такая же синтетическая трансформация срочности и кредитного качества, вынесенная за пределы банковского надзора, наблюдавшаяся во время надувания ипотечного пузыря, который проглядели американские регуляторы, потому что он надувался вне контура регулируемой банковской системы.
Для понимания складывающейся сейчас вокруг американской ИИ-отрасли финансовой атмосферы важно понимать, что Nvidia – не единственный игрок в опасные финансовые игры. Так уж работает «свободный рынок», на котором зашкаливает алчность и собираются агрессивные игроки: если создаётся схема агрессивного роста, либо ты создаёшь такую же, либо проигрываешь гонку за финансовые ресурсы. Alphabet (известный простому потребителю как Google) с 1, 08 трлн долларов забалансовых обязательств сейчас лидирует в этих играх, и уже доигрались до того, что их свободный денежный поток впервые за много лет стал отрицательным.
Anthropic, разработчик языковой модели Claude и один из главных конкурентов OpenAI, зафиксировала более 600 млрд долларов забалансовых обязательств – сумму, превышающую рыночную капитализацию Intel. По данным Kobeissi Letter, общие будущие финансовые обязательства компании достигают уже 865 млрд долларов. Это второе место в отрасли после Alphabet. В первой половине текущего года Anthropic потратила на инфраструктуру почти 9 млрд долларов – почти в четыре раза больше, чем годом ранее. За девять месяцев общие расходы достигли 19 млрд долларов, притом что чистый убыток компании составил 104 млрд долларов.
Отрицательный денежный поток усугубляется лавинообразным ростом контрактных обязательств, при этом Nvidia выступает одновременно и стратегическим инвестором этой компании, и поставщиком оборудования для неё, создавая взаимную зависимость. Майкл Бьюрри, легендарный инвестор, предсказавший кризис 2008 года, публично назвал предварительную оценку Anthropic перед попыткой выхода на IPO в этом году «пузырём». Инвесторы собираются, покупают акции компании, чья финансовая модель полностью зависит от способности выполнять обязательства перед поставщиками инфраструктуры, а не от реальной монетизации продуктов.
The Wall Street Journal провела масштабное исследование и выявила, что совокупные забалансовые обязательства американских ИИ-компаний дополнительно увеличивают объём будущих расходов на 3 трлн долларов сверх официальных отчётов. Это в пять раз превышает официально декларируемый капитальный расход сектора. Обязательства вынесены за пределы балансов через проектное финансирование и SPV, что искусственно снижает показываемый в отчётностях уровень долга. Классическая схема теневого банкинга, перенесённая в технологический сектор: инвесторы видят одну картину, кредиторы – другую, регуляторы – третью. Распределение по игрокам выглядит так: Alphabet – 1, 08 трлн долларов, Anthropic – 865 млрд долларов, Meta* – 810 млрд долларов, Nvidia – 530, 5 млрд долларов забалансовых гарантий. Итого – около 3 трлн долларов скрытых обязательств.
Эти обязательства не являются классическим долгом в бухгалтерском смысле. Это контрактные конструкции, которые при определённых условиях (падение спроса, рост ставок, закрытие стартапов) могут мгновенно трансформироваться в требования к балансу. Конструкции вынесены за пределы банковского надзора. Американские регуляторы и надзорные органы (ФРС, SEC, FDIC) не имеют прямых инструментов для стресс-тестирования этих обязательств. Это «слепая зона» финансовой системы, в которой сейчас спрятана финансовая бомба, мощностью примерно в пять–шесть ипотечных кризисов 2008 года.
История знает множество примеров, когда технологический энтузиазм оборачивался финансовыми катастрофами. Железнодорожная лихорадка второй половины XIX века в США, ставшая прологом «долгой рецессии», и ещё раньше аналогичная лихорадка в Британии. Железные дороги были построены и работали, но инвесторы остались без денег. В «бурлящие 1920-е» радиопромышленность и конвейер создавали очередную иллюзию очередной «новой экономики», и это стало прологом к Великой депрессии 1930-х, когда инвесторы этой «новой экономики» остались без денег.
Пузырь доткомов и телекомов конца 1990-х – начала 2000-х создал Интернет. Интернетом мы пользуемся, созданная тогда инфраструктура сформировала новый технологический уклад и изменила лицо мира. Но инвесторы, которые дали импульс этому развитию в период инвестиционного бума, вложившиеся в очередную «новую экономику», на этот раз «информационную», в которой информацию можно капитализировать и продавать бесконечно, остались без денег. Компани вроде WorldCom тогда фальсифицировали отчётность, капитализируя операционные расходы. Аудиторы и регуляторы проморгали масштаб манипуляций. Сегодняшние забалансовые конструкции ИИ-сектора – форма тех же схем, только вынесенная в SPV и частный кредит, где надзор ещё слабее. А сегодняшние дата-центры ничем с экономической и финансовой точки зрения не отличаются от оптоволокна начала 2000-х.
Каждый технологический пузырь проходит четыре фазы. Фаза 1: реальная инновация вызывает энтузиазм. Фаза 2: финансовые конструкции начинают опережать технологический прогресс. Фаза 3: наращивание кредитного финансирования создаёт иллюзию платёжеспособного спроса. Фаза 4: первый же шок ликвидности обнажает разрыв между капитализацией и денежным потоком. ИИ-сектор сегодня находится на поздней стадии фазы 3, балансируя на грани перехода к фазе 4.
Дженсен Хуанг ушёл в момент наивысшего триумфа: рекордная выручка, доминирование на рынке, статус самого дорогого технологического актива планеты. Однако, учитывая то, какие проблемы назревают у всей американской отрасли ИИ и у Nvidia в частности, уже в следующем году может выясниться, что он очень удачно покинул начавший тонуть корабль. Преемнику достанется компания с рекордной выручкой, но с сотнями миллиардов долларов забалансовых обязательств.
Дженсен Хуанг, несомненно, гений, но не административный. Он – гений, превративший ведущего американского производителя чипов в де-факто инвестиционный банк, а технологический оптимизм ИИ – в кредитный пузырь масштаба 3 трлн долларов. В любой рискованной азартной игре, а бум ИИ – именно такая экономическая игра, важно суметь вовремя остановиться и уйти. Сейчас при поверхностном взгляде вся случившаяся с ним история выглядит как неудачное стечение обстоятельств, положившее конец карьере Хуанга на пике его славы. Но экономическая и финансовая ситуация вокруг американской отрасли ИИ уже в следующем году может сложиться так, что многие зададутся вопросом: случайность ли, что скандал с Элис Хуанг возник именно в момент, когда журналистские расследования только-только начали вытаскивать финансовые проблемы всей отрасли на обозрение общественности?
* Признана экстремистской и запрещена в РФ.
Взгляд изнутри
Специально для «Аргументов недели» ситуацию прокомментировал один из старших инженеров-айтишников компании Nvidia, один из ведущих русскоязычных специалистов Кремниевой долины.
– Если брать среднее звено, тех, кто непосредственно создаёт продукт, а это в основном русскоязычные, азиаты (китайцы и немного корейцев) и в последнее время много представителей Индии, то ситуация сказывается, и достаточно ощутимо. Учитывая, что я тут работаю и эта ситуация влияет напрямую на мои финансы намного больше, чем то, как я работаю. И не заметить этого я не могу. Как бы качественно ни работал, ситуация извне влияет гораздо больше. Люди моего статуса достаточно ощутимо потеряли в финансах и стали беднее. Но это не в первый раз и не во второй… Фирма как работала, так и продолжит. Но у всех премия меньше будет, и в целом народ сильно обеднел. Многие продают акции, вместо того чтобы пересидеть. Это периодически случается, я уже почти 17 лет работаю и видел такое много раз.
– Ты потерял деньги по акциям или непосредственно по окладу?
– Тут много разного вида оплат. Скажем так, потерял премию акциями. Ну вот наглядно. За месяц с 13 октября по 13 ноября акции упали с 227 долларов до 163 долларов, то есть примерно на треть (если совсем точно, то на 28,75%. – Прим. «АН»). То есть я стал беднее примерно на треть. В абсолютных величинах это выглядит достаточно солидно.
– Ты сказал, что такое происходит не первый раз. Когда было что-то подобное?
– Примерно на треть акции падали в начале 2025 когда, когда Трамп тарифы вводил. В 2018 году падали более чем вдвое и ещё несколько раз до 2010 года, когда я пришёл в компанию. Но сейчас очень много связано с политикой. Но тут дальше рассуждать не хочу.
– Идёт вброс информации о том, что Илон Маск готов принять Хуанга к себе и за сутки собрал 115 тысяч голосов под петицией на возвращение Хуанга. И что старшие инженеры Nvidia уже открыто заявляют: «Если совет директоров не вернёт Дженсена, мы уходим прямиком в SpaceX и Terafab». Это соответствует действительности?
– Уже сказал, что многие люди продают акции. Выводы можно сделать. Прошу понять правильно, что в такой ситуации пока многого сказать не могу. Тем более что связан договорами о разного рода неразглашении. Те, кто интересуется, увидят всё сами.
Игорь МИХАЙЛОВ