
Рыба, которая дороже курицы: экономика или жадность?
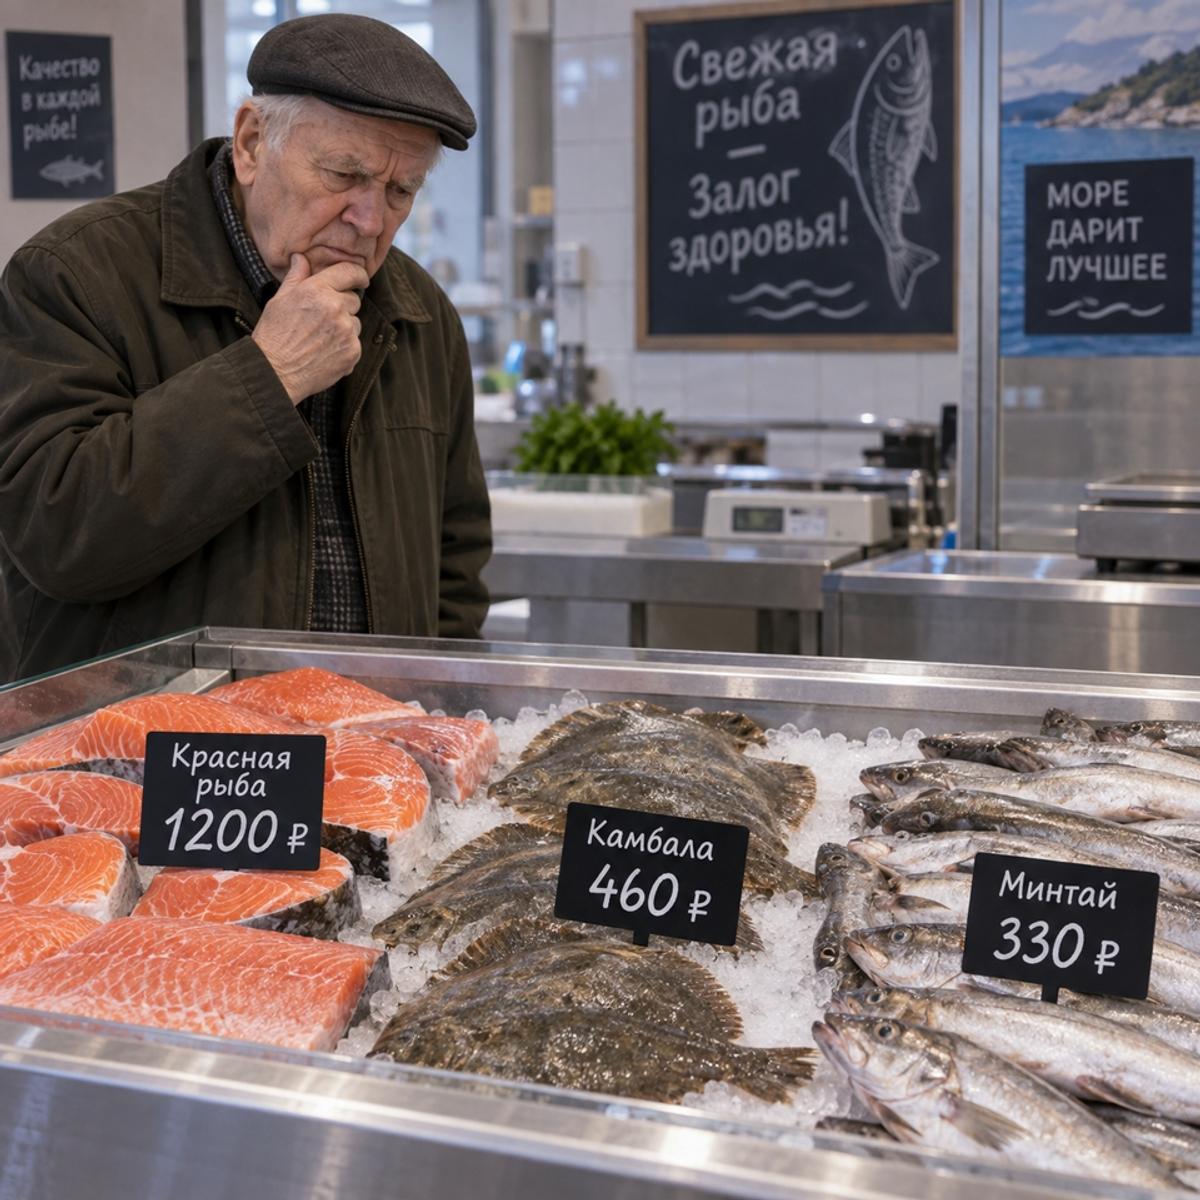
Россия — одна из крупнейших рыбодобывающих стран мира. Четвёртое место по объёму экспорта рыбы. Почти 5 миллионов тонн вылова в год. Уровень самообеспечения — 123%. За границу уходит 2,1 миллиона тонн на 6,1 миллиарда долларов. И при этом — килограмм минтая в московском магазине стоит 340–550 рублей. Курица — 248. Свинина — около 300. Минтая в 2025 году добыли 2,1 миллиона тонн: рекорд, на 12% больше предыдущего года. Рыбы стало больше. Цены тоже стали больше. Потребление при этом падает: 25,8 кг на человека в 2025 году против рекомендованных Минздравом 28 кг.
Скоро, как сообщают, власти начнут мониторить цены на продукты, чтобы понять, почему они растут. Но мониторинг — это не решение. Это диагноз без лечения. Попробуем разобраться, где заканчиваются экономические реалии и начинается жадность.
Тупик, в котором мы оказались
Рыба всегда была базой нашего рациона, но от нынешних цен на прилавках становится не по себе. Обладая колоссальными природными ресурсами, страна столкнулась с тем, что доступный белок становится роскошью. Минтай — самая массовая, самая «народная» рыба — стоит в магазине сопоставимо с куриным филе. Треска — дороже свинины. Красная икра — 23 500 рублей за килограмм: уже даже не деликатес, а не продукт, а символ статуса. Как это вообще понимать?
Рыбная отрасль России зарабатывает рекордные деньги на экспорте. Внутренний рынок при этом платит за этот успех шестикратной накруткой и снижением потребления. Каждый участник цепочки — от рыбака до магазина — действует рационально в рамках своих интересов. Но в сумме эта «рациональность» превращает продукт первой необходимости в деликатес.
Да, мониторинг цен поможет увидеть проблему детальнее. Но увидеть — не значит решить. Для решения нужны не отчёты, а механизмы: прямые поставки, инфраструктура, переработка на месте, регулирование маржи, баланс экспорта и внутреннего рынка. Рыба должна вернуться на стол — не как символ богатства страны, а как повседневная еда в каждой семье. Иначе через несколько лет нам придётся мониторить уже не цены, а то, почему народ перестал покупать рыбу вовсе.
Анатомия одной цены: 85 рублей превращаются в 550
ФАС провела масштабный анализ цепочки «от рыбака до прилавка». Результат: на пути от судна до магазина цена увеличивается в минимум в 2–3,5 раза — и это без учёта наценки торговой сети. В цепочке, по которой рыба доходит до потребителя, может быть до шести посредников.
Вот, к примеру, раскладка по минтаю, составленная Рыбным союзом на примере апреля 2025 года, когда килограмм стоил в магазине 237 рублей:
|
Этап |
Доля в цене |
Сумма, руб. |
|
Отпускная цена рыбака |
53% |
126 |
|
Логистика с Дальнего Востока |
12% |
28 |
|
Фасовка и упаковка |
14% |
32 |
|
Доставка до распределительного центра |
4% |
10 |
|
Наценка дистрибьютора |
5% |
12 |
|
Наценка торговой сети |
12% |
30 |
К осени 2026 года цифры стали ещё жёстче. Средняя цена мороженой неразделанной рыбы достигла 374,71 руб./кг — плюс 16% за год. Оптовая цена минтая на Дальнем Востоке выросла с 140 до 207 руб./кг (+48%). Скумбрия подорожала в опте на 61–72%. Треска — на 52–70%. Красная икра достигла 23 500 рублей за килограмм.
А в филе минтая — а именно оно составляет почти половину экспортных поставок — доля рыбака в конечной цене ещё ниже: 37%. Остальные 63% — маржа посредников.
Параллельно розничные наценки на рыбу достигают 70–90%, тогда как рекомендованный ФАС уровень — 46% для охлаждённой и 30–50% для замороженной. То есть даже рекомендованные нормативы превышаются в полтора-два раза.
Что действительно дорого: логистика
Честная часть наценки — транспорт. От Владивостока до Москвы 9 тысяч километров. Перевозка контейнера с 27 тоннами рыбы до Санкт-Петербурга обходится в 750 тысяч рублей — это около 28 рублей на килограмм только за железнодорожную доставку.
Правительство субсидирует 50% стоимости железнодорожного тарифа для ряда видов рыбы, но перечень ограничен: минтай, горбуша, сардина иваси. Сельдь — главный кандидат на включение — до сих пор не входит.
Рыба скоропортящаяся. Рефрижераторы, холодные склады, температурный режим — всё это стоит дорого. Мясо птицы и свинина производится в крупных комплексах вблизи основных рынков сбыта. Рыба — на Дальнем Востоке, за тысячи километров от покупателя. Это объективная разница, и она никуда не денется.
Но вот вопрос: если себестоимость вылова минтая — 85 рублей, а логистика добавляет 40, то при добросовестной цепочке килограмм должен стоить 150–200 рублей. В реальности — 340–550. Куда делись оставшиеся 150–350 рублей?
Жадность или «нормальный рынок»?
Каждый участник цепочки — владелец холодильных мощностей, оптовик, дистрибьютор, региональный продавец, торговая сеть — закладывает в цену свои риски и желаемую прибыль. И стараются «не продешевить». По отдельности это выглядит обоснованно. В сумме — получается шестикратная накрутка. Кажется, если убрать посредников и поставлять рыбу «напрямую», то будут довольны все – от рыбодобытчиков до покупателей.
Но оказывается, мы ошибаемся, думая так? Исполнительный директор Ассоциации производственных и торговых предприятий рыбного рынка Александр Фомин объясняет: «70 процентов рыбы ловят на Дальнем Востоке. Это 6–7 тысяч километров от основных мест потребления. Если убрать посредников между рыбаками и покупателями, то рыба в центре Москвы не появится никогда».
Может быть, отчасти он прав. Рыбаки продают улов оптом и предпочитают валютный экспорт. Между ними и магазином стоят компании, которые скупают, хранят, перевозят, размораживают, солят, разделывают на филе. Убрать их — и рыба действительно до наших магазинов может и не дойти. Но вопрос не в том, нужны ли посредники. Они нужны. Вопрос в том, сколько их должно быть и какую маржу каждый имеет право закладывать.
Шесть посредников — это не объективная необходимость. Это структура, которая сложилась потому, что каждый может позволить себе добавить накрутку, зная, что следующий в цепочке всё равно купит. Рыба — товар первой необходимости, спрос неэластичен: купят всё равно, просто меньше. А чтобы из-за этого «меньше» не потерять прибыли, накрутят цену ещё. И да, именно это «меньше» — статистика потребления, ползущая вниз.
Экспорт: рыба уплывает, деньги возвращаются — но не к нам
В 2025 году экспорт рыбной продукции из России составил 2,1 миллиона тонн на 6,1 миллиарда долларов — рост на 19% в денежном выражении. В первом квартале 2026 года — ещё плюс 19%. Россия стала крупнейшим поставщиком филе минтая в Евросоюз, обогнав США.
Из 2,1 миллиона тонн добытого минтая внутри страны потребляется около 300 тысяч тонн — примерно 30% (или 647 тысяч тонн в пересчёте на сырец). Остальное — за рубеж.
Экспортная выручка растёт, потому что мировые цены на рыбу растут, а Россия поставляет всё больше продукции глубокой переработки — филе, консервы. Стоимость килограмма российской экспортной рыбы за десять лет выросла на 54%, тогда как мировой показатель — на 20%.
Это хорошая новость для отрасли. Плохая — для внутреннего рынка. Пока рыба уходит за границу, где за неё платят больше, внутри страны возникает искусственный дефицит. Экспортные цены на скумбрию за год выросли на 79%, и российское ценообразование по этому виду почти полностью привязано к мировой конъюнктуре.
Парадокс: Россия обеспечивает себя рыбой на 123%, но при этом потребление ниже медицинской нормы. Формально — избыток. Фактически — дефицит на прилавке по доступной цене. Потому что «избыток» уплывает в Китай, Корею и Нидерланды.
Если бы весь объём минтая остался для внутреннего потребления, эксперты оценивают возможную цену в 150–200 рублей за килограмм. Но отрасль не готова отказаться от валютной выручки.
Голоса из Сети: что говорят люди
Статистика — статистикой, но за каждым процентом снижения потребления стоят реальные люди, которые подходят к рыбному прилавку, смотрят на ценник и уходят. Социальные сети полны возмущения — ироничного, горького, беспомощного.
Пользователь «Старый Дедка» формулирует общее настроение:
«А что у нас продаётся по разумным ценам? От кильки с трусами до квартир с машинами — спекуляция идёт 300% и более».
«Мастер Плюшкин» иронизирует над разрывом между официальной и реальной статистикой:
«Оптовые нам не нужны, реальные цены в магазине 800 и более».
Иванова Наталия — о главном парадоксе:
«За границей жрут нашу рыбу, у нас всё для кого-то, только своим фигу!!!»
Тамара Суркова делится личным:
«Обалдеть! Эта вонючка столько стоит! Вчера прочитала, что в тюрьме каждый четверг — рыбный день. А я не помню, когда последний раз ела рыбу. Задумалась».
Остап предлагает радикальное решение:
«Мойва, раньше копеечная, сейчас почти как лосось стоит. Надо ещё на лосось задрать цену, под каким-нибудь предлогом, тогда всё подравняется. Мне думается, надо максимально запретить вывоз, тем самым чувствительно ответить на санкции Запада. Не такие уж и большие доходы от экспорта рыбы в масштабах страны. Пора о собственном народе позаботиться, а не о карманах отдельных личностей».
Покупательница из Новосибирска:
«Раньше брали треску чаще, теперь смотрю по акциям: если цена нормальная, беру пару стейков, если нет — ограничиваемся сельдью. Всё равно без рыбы как-то не по-нашему».
Ещё одна:
«Я люблю красную рыбу, но сейчас позволяю себе только обрезки для супа. На нормальное филе раз в месяц решаюсь — чисто к выходным».
И ещё:
«Мы с мужем перешли на местную корюшку, когда сезон — берём килограмм, жарим с картошкой. Просто и по кошельку не так больно».
На форуме AfterShock — о том, что парадокс наблюдается даже в регионах добычи:
«Давно ещё у одного магаданского рыбопромышленника спрашивали, как так получается, что у него в магазине в Москве магаданская рыба дешевле, чем в его же магазине в Магадане».
Комментатор под ником, скрывающимся за инициалами, пишет:
«Мало употребляем, потому как дорогая рыба не совместима с зарплатой и пенсией. У нас скумбрия уже по тысяче за кг. Уродство! Лучше, конечно, за границу продать. Даже дешевле, чем своему народу».
Один из комментаторов на «Дзене» формулирует лаконично:
«Дорого для западной части страны. В регионах, где рыбу ловят, она стоит куда дешевле, а это показывает, что основная проблема в логистике». Другой добавляет: «Уменьшить количество звеньев в цепочках поставок — это хорошая идея, в основном из-за этого рыба и дорожает».
А на сайте Ответы@Mail.ru, где вопрос «Справедливо ли рыбе стоить дороже курицы?» обсуждают уже несколько лет, один из пользователей отвечает философски:
«Каждый товар стоит ровно столько, сколько готовы за него заплатить потенциальные покупатели. Если бы не стоило — не продавали бы». Другой парирует: «Несправедливо. Цена на рыбу явно завышена. Транспортные расходы говорите? Так и кур из другого конца страны везут, и продают по цене не дороже местных, а их ещё надо вырастить, а это корма, свет, тепло, помещения, работники».
Общая тональность комментаторов — не просто недовольство ценами. Это выражение чувства обманутости. Люди живут в стране, которую омывают много морей, и не могут позволить себе рыбу. Они видят, что официальные оптовые цены и реальные розничные различаются в разы. Они понимают, что рыба уходит за границу, пока дома становится роскошью. И они не верят, что мониторинг что-то изменит.
Почему мониторинг не видится решением проблемы
Объявленный ценовой мониторинг — это, по сути, наблюдение за пожаром с блокнотом. ФАС уже провела анализ. Уже направила 70 запросов рыбодобывающим компаниям. Уже установила, что в цепочке до шести посредников и цена растёт в 2–3,5 раза. Уже ввела обязательную регистрацию внебиржевых сделок с рыбой. Уже добилась субсидирования 50% железнодорожного тарифа.
Результат? Рыба продолжила дорожать. В 2026 году — на 16% в среднем, а по отдельным видам — на 48–72%.
Мониторинг нужен, но он не заменяет действия. Проблема не в том, что мы не знаем, как формируется цена. Мы знаем. Проблема в том, что никто не готов жертвовать своей маржой ради снижения этой цены. А добровольно никто не пожертвует.
Что может сработать
Прямые каналы сбыта. В Приморье уже действует программа «Приморская рыба»: минтай улова 2026 года продаётся в магазинах «Самбери» и «Реми» по 139 рублей 99 копеек. Это не теория. Это практика, которая работает — но только там, где рыбак и магазин находятся в одном регионе.
Задача — масштабировать эту модель. Рыболовецкие компании должны иметь возможность поставлять улов напрямую в крупные торговые сети, минуя три-четыре звена посредников. Это не уничтожит посредников — это заставит их конкурировать, а не просто перекладывать товар с рук на руки.
Логистическая инфраструктура. Перевозка рыбы с Дальнего Востока в центр России — 28 рублей на килограмм. Это при себестоимости 85. Треть цены — только транспорт. Строительство современных логистических хабов, обновление парка рефрижераторов, расширение перечня субсидируемых видов — всё это способно сократить транспортную составляющую.
Глубокая переработка на месте. Вместо того чтобы отправлять сырьё за рубеж, выгоднее перерабатывать его на Дальнем Востоке. Филе, полуфабрикаты, консервы — это и добавленная стоимость, и новые рабочие места, и меньшая зависимость от колебаний мировых цен на сырьё. Продажи рыбных полуфабрикатов в 2025 году выросли на 13% — спрос есть.
Квотирование экспорта. Не запрет, а приоритет внутреннего рынка. Система, при которой определённая доля улова социально значимых видов рыбы (минтай, сельдь) должна быть предложена отечественным потребителям по регулируемой цене, а излишки — направляться на экспорт. Это не радикальный шаг: многие страны с развитым рыбным промыслом используют аналогичные механизмы.
Регулирование розничной наценки. ФАС рекомендует 46% для охлаждённой и 30–50% для замороженной рыбы. Фактическая наценка — 70–90%. Разрыв в полтора-два раза. Если рекомендация не работает, возможно, пора перестать рекомендовать и начать устанавливать. Штрафы за нарушение порядка ценообразования уже существуют: от 100 тысяч до 15 миллионов рублей. Вопрос в готовности их применять. Но появится ли эта готовность?
Допустимая накрутка: как регулируют наценку на продукты в Европе и США — и чему стоит поучиться
В дискуссиях о высоких ценах на рыбу (да и на любые продукты) в России часто звучит аргумент: «Посмотрите, как на Западе». И действительно, западный опыт регулирования торговой наценки заслуживает внимания, потому что он показывает: крупная накрутка на социально значимые продукты — это не закон рынка, а конкретный выбор, который можно изменить.
А как с «накруткой» в мире?
Европа: наценка как инструмент защиты потребителя
В странах ЕС нет единого федерального закона о максимальной наценке на продукты. Но в отдельных государствах такие ограничения существуют и работают.
В Греции до 2017 года действовала прямая регламентация: максимальная оптовая наценка на фрукты и овощи — 8–12%, розничная в супермаркетах — 17–35%, на уличных рынках — 17–32%. Эти нормы были введены после Второй мировой войны и действовали десятилетиями. Когда греческое правительство их отменило, произошло неожиданное: и оптовые, и розничные цены снизились. Исследователи (Eftychidou, Genakos, 2018) объясняют этот парадокс тем, что установленные потолки наценки служили для оптовиков «фокусом для сговора» — своего рода неявной координацией цен. С отменой регуляции конкуренция усилилась, и цены пошли вниз.
В Нидерландах действует правило: торговая сеть имеет право добавить к цене фермера не более 15–20% на свежие продукты, полученные напрямую от производителя. Российский фермер, побывавший в Голландии, так описывал разницу: «У них в недоумении, как это можно — торговая сеть беспредельно поднимает цену. У нас картофель у фермера перекупщики берут по 13 рублей, а в сетях продают по 40–50».
В Франции и Германии прямого лимита на наценку нет, но действуют другие механизмы. Французские гипермаркеты обязаны закрываться в воскресенье, что защищает небольшие магазины у дома от конкуренции с гигантами. Во Франции на пять крупнейших сетей приходится почти 60% оборота продуктов питания, в Германии — около 70%.
В Европе в целом валовая маржа (gross margin) на продукты питания в розничной торговле держится на уровне 25–30%, а чистая прибыль (net margin) — 1–5%. Срок окупаемости супермаркета в Европе — около 10 лет. Для сравнения: в России крупный ритейл окупается за 1,5–2 года.
Иначе говоря: европейский супермаркет зарабатывает на обороте, а не на накрутке. Высокая конкуренция и прозрачность рынка не позволяют устанавливать наценку в 70–90% — тот, кто попытается, просто потеряет покупателей.
США: свободный рынок с тонкой маржой
В Соединённых Штатах нет федерального ограничения на розничную наценку на продукты питания. Тем не менее, фактические наценки в американских супермаркетах — одни из самых низких в мире.
Средний чистая прибыль (net profit margin) продуктового магазина в США — 1–3% от выручки. Средний валовая маржа (gross margin) — около 25%. Это означает, что при закупочной цене 1 доллар за килограмм рыба в американском магазине будет стоить примерно 1,25–1,33 доллара.
Для сравнения: российский магазин при закупочной цене 200 рублей за килограмм минтая продаёт его за 340–550 рублей — наценка от 70% до 175%.
Как американским супермаркетам удаётся выживать с такой тонкой маржой? Объём. Средний американский супермаркет генерирует около 37 миллионов долларов годовой выручки. При чистой марже 1,7% это даёт примерно 629 тысяч долларов чистой прибыли в год. Магазин работает на поток: 1,5 похода в неделю на человека, средний чек — 40 долларов.
Американский рынок регулируется не через наценку, а через антимонопольное законодательство. Нет сговора — нет завышения. Сговор есть — вмешивается Федеральная торговая комиссия (FTC). Кроме того, в США действует закон о стандартных весах и мерах, который требует, чтобы цена на ценнике соответствовала цене на кассе, а упаковка содержала заявленный вес. Нарушение — штрафы на уровне штата, до нескольких тысяч долларов за каждый случай.
Сравнение с Россией: где кончается экономика и начинается жадность
|
Параметр |
Европа (ЕС) |
США |
Россия (фактически) |
|
Валовая маржа на продукты |
25–30% |
~25% |
30–50% (отдельные категории — до 90%) |
|
Чистая прибыль ритейла |
1–5% |
1–3% |
1–3% (по отчётности) |
|
Окупаемость магазина |
~10 лет |
5–7 лет |
1,5–2 года |
|
Прямое ограничение наценки |
В ряде стран (до 35%) |
Нет |
Рекомендации ФАС (30–50%), не обязательны |
|
Штрафы за завышение |
Зависит от страны |
Антимонопольные штрафы |
От 100 тыс. до 15 млн руб. |
Валовая маржа в Европе и США держится в коридоре 25–30%. В России — в коридоре 30–50%, а по факту на отдельные категории (рыба — яркий пример) доходит до 70–90%.
Но вот что парадоксально: чистая прибыль ритейла и в Европе, и в России примерно одинаковая — 1–3%. Разница в том, на что уходят деньги, заложенные в наценку. В Европе это операционные расходы при длинных сроках окупаемости. В России — тоже операционные расходы, но при сжатых сроках окупаемости и при гораздо большей доле посредников в цепочке.
В Европе, по данным Европейского центрального банка, наценка в продовольственном ритейле действительно «тонкая» — менее 10% от отпускной цены. Российские же торговые сети закладывают наценку в 70–90% — и это в условиях, когда рекомендация ФАС ограничивается 46%.
Получается двоякая картина. С одной стороны, высокие наценки в России — не чистая «жадность» ритейлера. Это отражение длинной цепочки посредников, дорогой логистики и высоких операционных расходов. С другой, именно цепочка посредников и создаёт возможность для каждого её участника закладывать свою маржу, которая в сумме даёт шестикратную накрутку.
Европа и США показывают: допустимая наценка на социально значимые продукты — 15–25%. Всё, что выше, — это не рынок, это структура, которая позволяет участникам не конкурировать, а просто перекладывать издержки на потребителя. В России эта структура сложилась, и добровольно она не изменится. Нужны либо прямые ограничения на наценку (как в Греции или Нидерландах), либо радикальное усиление антимонопольного контроля (как в США), либо прямые каналы сбыта, которые «срезают» лишние звенья.
Мониторинг цен — это наблюдение. Регулирование наценки — это действие. В большинстве стран выбрали действие. Нам тоже пора. Причем уже давно.


