
Как нынешняя путина ударила по рыбному рынку России: рост цены и падение потребления
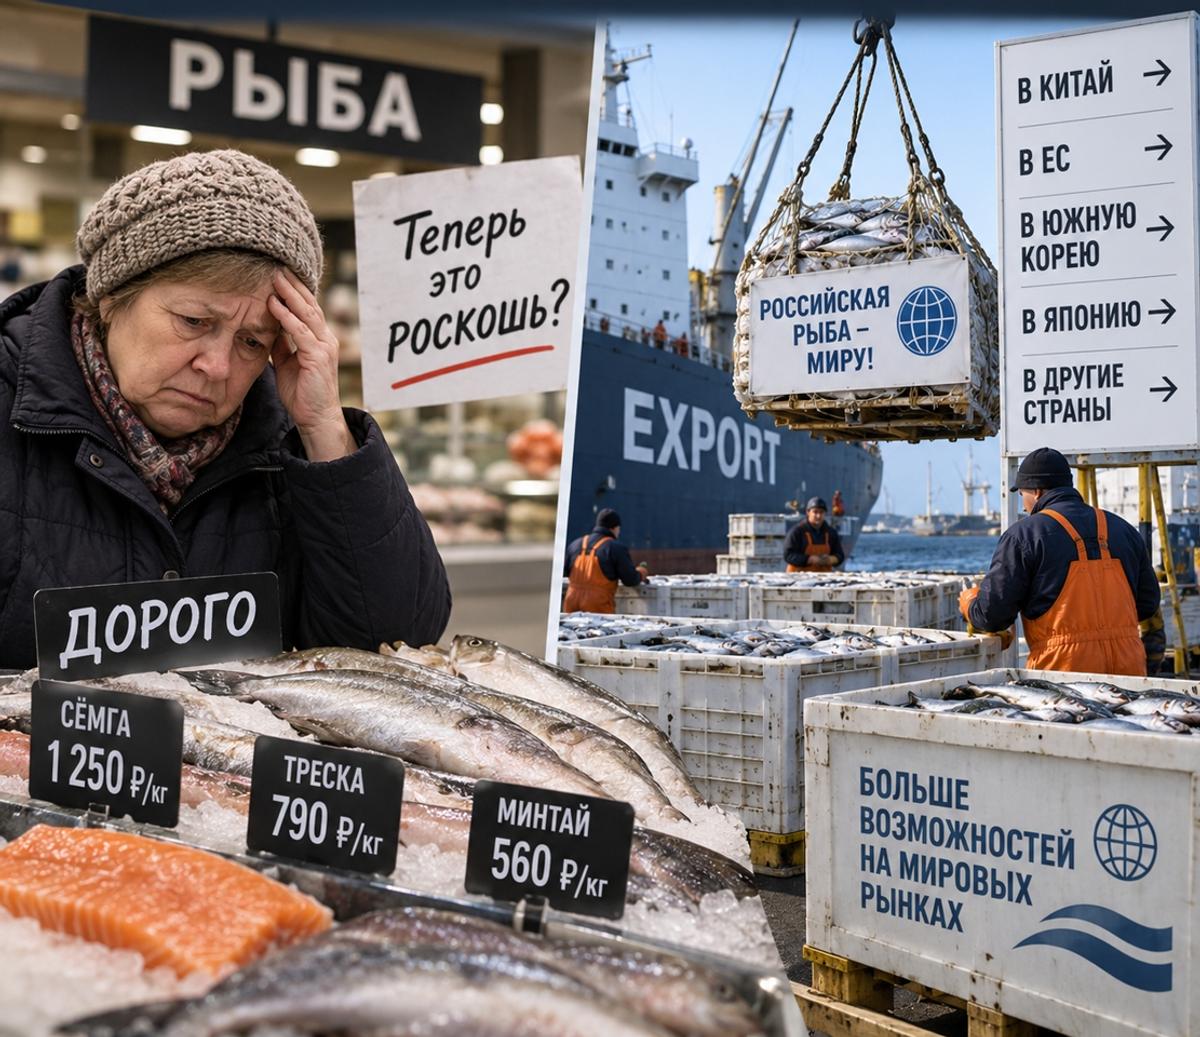
Вы заходите в магазин, привычно тянетесь к лотку с красной рыбой — и вдруг спотыкаетесь взглядом о ценник. Цифры на нём не внушают оптимизма. Ещё год назад эти цифры на ценниках казались пределом для премиального сегмента, а сегодня это оптовые расценки на Дальнем Востоке — в самом сердце лососёвого промысла.
Красная рыба подорожала на 36,1–97 % — и это не маркетинговая уловка и не сезонная волатильность. Это холодный экономический диагноз, поставленный рынку после одной из самых провальных лососёвых путин в новейшей истории. Рыба, которая десятилетиями была пусть и не самой бюджетной, но вполне привычной частью праздничного стола, стремительно уходит в категорию «для особого случая».
А за каждым процентом роста цены — целые производственные цепочки, судьбы небольших рыбацких предприятий, планы переработчиков и простой выбор обычного покупателя: позволить себе красную рыбу или искать альтернативу.
Горбуша на Дальнем Востоке стоит 650 рублей за килограмм — почти вдвое дороже, чем год назад. Кета подорожала на 73,9%, до 800 рублей. Нерка прибавила 36,1%, достигнув 1100 рублей. Это не розничные наценки и не спекуляции посредников — это оптовые цены в регионе промысла, зафиксированные к концу сентября 2026 года ФГУП «Нацрыбресурс». В центральных регионах — ещё дороже.
За сухими цифрами стоит одна из самых неудачных лососевых путин в истории Дальнего Востока. И, что важнее, — структурный сдвиг, который изменит российский рыбный рынок на годы вперёд.
Рыбная катастрофа, которую прогнозировали — и всё равно не ожидали
К 20 сентября 2026 года российские рыбаки добыли 97 400 тонн тихоокеанских лососей — в 3,4 раза меньше, чем за тот же период 2025 года, и в 2,4 раза меньше, чем в 2024-м. Прогноз ВНИРО перед началом путины составлял 227 000 тонн. Итоговый вылов, по оценкам экспертов, составит около 100 000–110 000 тонн — чуть выше половины прогноза.
Камчатка — флагман лососевого промысла — завершила путину с 55,6 тыс. тонн, почти в пять раз меньше прошлогоднего результата и менее половины от официального прогноза в 117,4 тыс. тонн. Министр рыбного хозяйства Камчатского края Андрей Здетоветский назвал ситуацию беспрецедентной: на отдельных реках вылов упал в 10 раз по сравнению с наиболее успешными годами.
На Камчатке от продления договоров на рыболовные участки уже отказались пользователи 125 участков, на Сахалине — также десятки предприятий. Группа компаний «Доброфлот» в этом году вовсе отказалась от промысла лосося и сконцентрировалась на вылове минтая и сельди в Беринговом море.
Дополнительный удар — перезаключение договоров на пользование рыболовными участками на следующие 20 лет. Совокупный платёж компаний за лососевые участки составляет 165,39 млрд рублей, из которых 41,35 млрд нужно перечислить до 1 октября. Ряд компаний Магаданской области уже не смог внести первый платёж.
Почему рыба не пришла
Причины провала — комбинация природных факторов, и это не локальная российская проблема. Аналогичное падение уловов зафиксировано на Аляске, Хоккайдо и в Канаде. Эксперты называют ключевые факторы: аномальный прогрев Северной Пацифики, изменение кормовой базы лососей, снижение выживаемости молоди, сокращение пригодных для нагула акваторий и сдвиг сроков миграции.
Гендиректор Тихоокеанской рыбопромышленной компании Николай Котов отмечает: вода в Японском море потеплела настолько, что появились тунцы — чего раньше не бывало. Дальнейшие предположения о том, что климатические перемены повлияли на кормовую базу и поведение лососей, подтвердить невозможно, но сам факт аномалии — бесспорен.
Глава Росрыболовства Илья Шестаков на ВЭФ-2026 заявил, что снижение вылова лососевых продлится 7–10 лет из-за цикличности подходов. Рыночный спрос, по его словам, сократится, а цена будет расти.
При этом, как отмечает Герман Зверев, председатель комиссии по рыбному хозяйству РСПП, нынешние показатели не являются исторически аномальными. В 1958–1988 годах вылов тихоокеанских лососей в СССР составлял в среднем около 91 000 тонн в год, колеблясь от 34 500 до 146 000 тонн. Проблема в другом: за последние десятилетия рынок привык к гораздо большим объёмам — 500–600 тысяч тонн в удачные годы.
Икра как индикатор
Красная икра — первый продукт, на котором отразился дефицит вылова в этом году. В середине июня рекордная цена на икру чавычи во Владивостоке составляла 15 000 рублей за килограмм. К началу сентября икра нерки достигла 29 900 рублей за килограмм — исторический максимум. Икра горбуши продавалась по 18 600–26 100 рублей, кеты — по 17 200–26 900 рублей.
Объёмы текущего вылова позволяют выпустить всего 1 500 тонн красной икры при первоначальном прогнозе в 8–12,5 тыс. тонн, отмечает руководитель Информационного агентства по рыболовству Александр Савельев. Икра окончательно переходит в категорию премиальных товаров.
Оптовые цены взлетели, но розница пока реагирует сдержанно. Розница пока держится — но ненадолго. По данным Росстата, в июле 2026 года охлаждённая и мороженая рыба лососевых пород в торговых сетях стоила в среднем 1 400 рублей за килограмм — всего на 2,9% дороже год к году. Объяснение простое: розница ещё торгует запасами прошлых лет. Но эти запасы конечны, и когда они иссякнут — а это произойдёт в ближайшие месяцы — розничные цены неизбежно догонят оптовые.
В Рыбном союзе ожидают, что при резком росте розничных цен на дикий лосось произойдёт переориентация как переработчиков, так и потребителей на более бюджетные позиции. Однако управляемый партнёр Agro & Food Communications Илья Березнюк предупреждает: большинство видов рыбы не взаимозаменяемы с точки зрения вкуса. Маловероятно, что потребители начнут искать прямые аналоги горбуши — скорее, вырастет потребление минтая и других белых видов.
Парадокс нынешнего дефицита: экспорт не сократят
Даже на фоне провальной путины и взлетевших цен Россия не собирается сворачивать экспорт красной рыбы. И дело не в равнодушии к внутреннему рынку — это холодный расчёт.
Росрыболовство делает ставку на баланс: внешние контракты держат ради валютной выручки и веса на мировом рынке, а внутренний дефицит предлагают гасить за счёт аквакультуры и перераспределения ассортимента. При этом львиная доля экспорта — вовсе не стейки для обычного стола, а филе, пресервы, икра и субпродукты, которые особенно ценят в Китае, Южной Корее и странах Юго‐Восточной Азии.
Для потребителя расклад звучит жёстко: пока часть улова уходит за рубеж по долгосрочным контрактам, на полках остаётся меньше, а цены ползут вверх. Переработчики уже ощущают это на себе — за каждую партию сырья теперь приходится буквально бороться.
Эксперты признают: в такой ситуации любой выбор болезненный. Но стратегия ясна — не терять внешние рынки, одновременно ускоряя развитие «своих» источников рыбы: ферм, переработки и производства кормов. Двойная нагрузка на рынок, но и двойной вектор развития.
Аквакультура: возможное спасение, которое опаздывает
Ограниченное предложение дикого лосося вынуждает переработчиков переориентироваться на аквакультуру и импорт. Импорт лососевых в Россию в первом полугодии 2026 года достиг 38,1 тыс. тонн — рост на 14,4% в годовом выражении. В 2025 году импорт составил 118,6 тыс. тонн — максимум с 2013 года. Основные поставщики — Турция и Чили, причём 80% красной рыбы на российском рынке — это именно импортная аквакультура.
Отечественная аквакультура тоже растёт. По данным Росрыболовства, в 2025 году производство аквакультурных лососевых в России составило 142 700 тонн. Крупнейший производитель «Инарктика» нарастил продажи на 57% в первом полугодии 2026 года, а биомасса рыбы в воде достигла 27,7 тыс. тонн — на треть больше, чем годом ранее.
Но компенсировать провал путины аквакультура не может. Инвестиционный и биологический цикл выращивания лосося — годы. Корма для лососевых всё ещё частично импортируются, хотя общий выпуск аквакормов в России вырос на 61,5% до 74,7 тыс. тонн. Высокая ключевая ставка делает кредиты на строительство ферм неподъёмными, а дефицит качественного посадочного материала сохраняется.
Появляются и новые виды: палия (арктический голец), сиговые. Красноярские учёные работают над разведением уникального гольца из заповедного озера Собачье — с высоким содержанием омега-3. Но это перспективы 3–4 лет, а не текущего сезона.
Меняется не только цена — меняется структура рынка?
Как отмечает Герман Зверев, рынок сохранит «двухэтажную» структуру: отечественный дикий лосось будет сосуществовать с импортным аквакультурным. При этом доля российской продукции может увеличиться в сегментах копчёной, солёной и вяленой рыбы.
Березнюк ожидает роста роли импорта в снабжении переработчиков, розницы и сегмента HoReCa. Аквакультурные семга и форель могут частично заместить выпадающее предложение диких тихоокеанских лососей, но не являются их полным аналогом.
В долгосрочной перспективе снизить зависимость рынка от колебаний путины может только развитие отечественной аквакультуры. Но, как признают эксперты, даже при самых оптимистичных сценариях это вопрос нескольких лет. А пока — путина-2026 уже ускоряет консолидацию лососевого сегмента: мелкие предприятия, зависящие от одного-двух участков, уходят с рынка, крупные диверсифицированные компании перераспределяют мощности.
К чему готовиться?
Красная рыба на российском рынке перестаёт быть массовым продуктом. Это не временный скачок цен, который выровняется после «хорошей путины» — потому что хорошая путина в ближайшие 5–7 лет маловероятна. Это переход к новой модели, где дикая дальневосточная рыба становится премиальным сегментом, аквакультура — основной массовой альтернативой, а импорт — неизбежным дополнением.
Потребление лососевых на душу населения в России в 2023 году достигло 4,05 кг — исторического максимума. В 2024 году оно снизилось до 1,89 кг. Скорее всего, это не временная просадка, а продолжение падения потребления на фоне дальнейшего подорожания. Потребление рыбы становится более дорогим и более скромным.


