Китайский паровоз из российской стали
Самый интересный промышленный сюжет своего октябрьского бюллетеня «О чём говорят тренды» Банк России скромно спрятал в сноске в середине текста. Там аналитики ЦБ со ссылкой на сентябрьский индекс деловой активности PMI сообщают, что новые экспортные заказы российских обрабатывающих предприятий сокращаются максимальными с 2022 года темпами.
Завтра будет лучше, чем вчера
И это не единственный тревожный сигнал. В той же сноске приводятся результаты опросов Института народнохозяйственного прогнозирования РАН: предприятия отмечают ухудшение фактического спроса и снижение удовлетворённости продажами. При этом опрос самого ЦБ показывает любопытное расхождение: текущие оценки спроса ухудшаются, зато ожидания на ближайшее будущее улучшаются. Иными словами, с заказами сегодня всё не слишком хорошо, но надежда на лучшее завтра пока сохраняется.
Особенно примечательно, что российская промышленность демонстрирует такую динамику на фоне оживления мировой торговли. По данным S&P Global, в сентябре глобальный индекс новых экспортных заказов на товары поднялся до 51, 9 пункта – максимума более чем за пять лет. Значение выше 50 пунктов означает расширение активности. То есть пока мировые производители получают всё больше новых экспортных заказов, российские предприятия сообщают об ускорении их сокращения. И это уже заставляет задуматься: насколько проблемы отечественных экспортёров объясняются общей мировой конъюнктурой, а насколько – их собственным положением на международных рынках.
Впрочем, с фактическим экспортом картина пока не столь однозначна. По данным ФТС, за январь–август 2026 года российский товарный экспорт в денежном выражении вырос на 14, 2%, до 304, 2 млрд долларов. В том числе экспорт металлов и изделий из них увеличился на 22, 2%, химической продукции – на 6, 3%. А вот поставки древесины и целлюлозно-бумажной продукции сократились на 3, 5%, машин, оборудования, транспортных средств и прочих товаров – на 1, 5%.
Противоречия здесь нет. Таможенная статистика фиксирует уже состоявшиеся поставки в денежном выражении, а PMI – динамику новых заказов. К тому же рост экспортной выручки не обязательно означает увеличение физических объёмов продаж: свою роль играют цены и товарная структура.
Но именно поэтому сентябрьские результаты PMI выглядят особенно тревожно. Сегодня сокращаются новые заказы, а завтра это может отразиться уже на производстве, загрузке мощностей и экспортной выручке. И, следовательно, на будущих налоговых поступлениях в и без того дефицитный бюджет.
Больше трамваев хороших и разных
Наиболее отчётливо эта тревожная динамика проявляется в российском железнодорожном машиностроении. По данным Росстата за январь–сентябрь 2026 года, выпуск грузовых вагонов сократился на 24, 5%, пассажирских – на 13, 4%, магистральных электровозов – на 18, 7%. Производство трамваев упало на 41, 6%.
Причины преимущественно внутренние: избыток грузового парка, сокращение инвестиционных возможностей РЖД, дорогие кредиты и ослабление спроса. У Трансмашхолдинга, по словам гендиректора Кирилла Липы, выручка от продажи локомотивов в 2025 году снизилась на 23%. А у китайских коллег она только растёт!
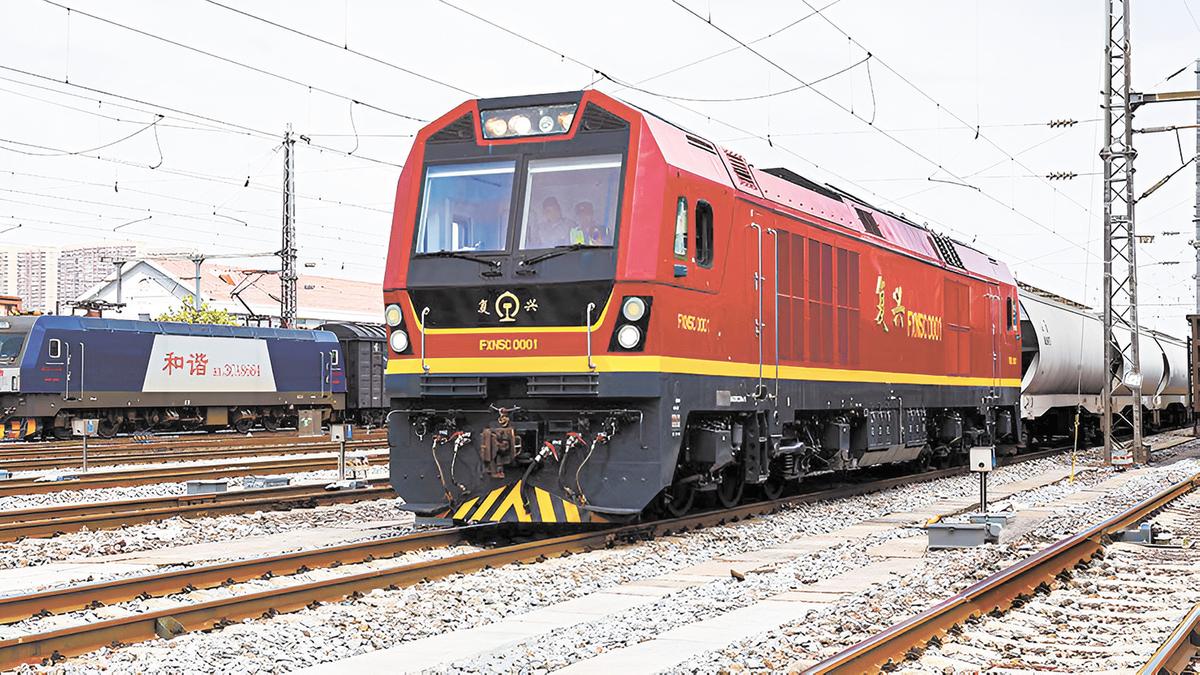
И здесь возникает неприятный для российской промышленности вопрос. Россия поставляет Китаю сырьё, в том числе железную руду и уголь. Китай, обладая собственной промышленной базой, выпускает из нашего сырья готовую железнодорожную технику и продвигает её на внешние рынки, в том числе те, где российские машиностроители исторически имели позиции или могли рассчитывать на новые заказы.
Экономическая асимметрия очевидна: мы продаём руду, а китайские компании экспортируют продукцию с высокой добавленной стоимостью и конкурируют с нашими производителями. Пока российские предприятия сокращают выпуск и теряют внутренние заказы, китайские конкуренты предлагают зарубежным покупателям не только подвижной состав, но и финансирование, инфраструктуру и долгосрочный сервис. Ярким примером служит «братская» Сербия, которая закупила у CRRC Changchun пять скоростных электропоездов за 54, 5 млн евро.
При этом у России пока сохраняются собственные компетенции в локомотивостроении, производстве вагонов и электропоездов. Есть и крупные экспортные проекты, включая индийский контракт Трансмашхолдинга. Однако наличие технологий само по себе не обеспечивает ни загрузки заводов, ни конкурентоспособности за рубежом. И если российская промышленная политика не научится обеспечивать сопоставимые условия, отечественное железнодорожное машиностроение рискует уступать экспортные рынки не столько из-за технологического отставания, сколько из-за неспособности конкурировать экономически.
В Европе тоже кутерьма
А пока китайская CRRC продолжает закрепляться на зарубежных рынках, европейская промышленность демонстрирует устойчивое снижение. По данным Eurostat, промышленное производство в 19 странах еврозоны в августе сократилось на 0, 5% в месячном исчислении против ожидаемого нулевого изменения и минус 0, 3% месяцем ранее. В годовом исчислении падение составило 1, 1% против минус 0, 3% месяцем ранее и прогноза минус 0, 1%.
Среди основных компонентов наибольший спад зафиксирован в производстве потребительских товаров: минус 2, 7% в месячном и минус 9, 1% в годовом исчислении. Промежуточного спроса: минус 0, 8% и минус 0, 4% соответственно. Зато товары длительного пользования показали рост на 0, 2% в месячном и 0, 4% в годовом исчислении, а инвестиционные товары – на 0, 4% и 3, 0% соответственно.
Среди стран континента наибольший годовой прирост зафиксирован в Нидерландах – 9, 8% и Венгрии – 8, 8%. Самое заметное снижение наблюдалось в Ирландии – минус 15, 0% и Люксембурге – минус 5, 3%. Ведущие экономики сумели выйти в номинальный плюс: Германия – 0, 5%, Франция – 0, 4%, Испания – 1, 2% в годовом исчислении. Но даже этот скромный рост не компенсирует накопленного отставания и не меняет общей картины промышленной стагнации на континенте.
Особую остроту европейским промышленным проблемам придаёт ситуация в оборонном секторе, который должен был стать главным бенефициаром роста выросших в разы военных расходов. Немецкий оборонный концерн Rheinmetall второй раз за три месяца снизил прогноз выручки на 2026 год: с первоначальных 14–14, 5 млрд евро до 13, 2 млрд евро. 5 ноября акции компании в ходе торгов обвалились на 17%. При этом фактические показатели растут: за девять месяцев выручка увеличилась на 38%, до 8, 38 млрд евро, операционная прибыль – на 68%, до 1, 34 млрд евро. Портфель заказов и рамочных соглашений достиг 78 млрд евро.
Парадокс заключается в том, что европейские страны наращивают оборонные расходы, Rheinmetall расширяет производство, но заработать на перевооружении столько, сколько планировал, не успевает. Основная причина – задержки с контрактами и поставками. На 2027 год переносится заключение соглашения по программе Arminius – закупке бронемашин Boxer для бундесвера. Доля Rheinmetall в заказе может составить 12, 4 млрд евро, а ожидавшийся аванс превышает 3 млрд евро. Кроме того, затянулись испытания и приёмка артиллерийских боеприпасов. Ранее на прогноз повлияла остановка немецкой программы фрегатов F126.
Так в чём проблема: в европейских бюджетах заканчиваются деньги или промышленность не справляется с заказами? Пока не подтверждается ни то ни другое. Главный сбой возникает между политическими решениями о перевооружении и их исполнением: согласование закупок, заключение контрактов, производство, испытания и приёмка продукции требуют времени.
Между тем Rheinmetall уже сейчас вкладывает огромные средства в новые предприятия, оборудование и запасы. Согласно отчётности концерна, за девять месяцев отрицательный операционный свободный денежный поток увеличился с 798 млн евро до 1, 7 млрд евро. При рекордной прибыли расходы на расширение производства и текущие потребности опережают поступление денег от заказчиков.
Ситуация пока не свидетельствует о кризисе европейского ВПК: спрос остаётся высоким, а Rheinmetall продолжает быстро расти. Но повторное снижение прогноза показывает, что даже крупнейшие производители сталкиваются с трудностями реализации масштабных оборонных программ. Европейское перевооружение оказалось значительно проще профинансировать на бумаге, чем организовать на практике. Между объявленными миллиардами вложенных евро и реальной готовой военной техникой обнаружился «кассовый» разрыв, который пока не удаётся преодолеть даже главным бенефициарам роста оборонных расходов.
В каждой избушке свои погремушки
Налицо парадоксальная картина глобального промышленного неравенства. Российское машиностроение сокращается на фоне роста мировой торговли, теряя экспортные заказы и внутренние рынки. Европейская промышленность стагнирует, не в состоянии воспользоваться даже скромными признаками оживления. Европейская оборонка, казалось бы, должна процветать на волне милитаризации, но буксует из-за неспособности превратить политические решения в реальные поставки.
И только китайские производители, такие как CRRC, демонстрируют уверенную экспансию, предлагая зарубежным покупателям не просто технику, а комплексные решения с финансированием и сервисом.
Однако и у китайского успеха есть обратная сторона. Экономическая стратегия, при которой Россия поставляет сырьё, а Китай экспортирует готовую продукцию с высокой добавленной стоимостью, создаёт их структурную зависимость, но ограничивает наши возможности для развития собственной перерабатывающей промышленности.
Китайские компании пока же выигрывают не столько за счёт технологического превосходства, сколько за счёт масштаба, государственной поддержки и готовности работать на условиях, которые западные конкуренты считают неприемлемыми. Но именно эта модель, основанная на массовом экспорте и демпинге, формирует растущее сопротивление на мировых рынках, где антисубсидийные расследования и требования к сертификации становятся главным инструментом сдерживания китайской экспансии.
Таким образом, проблемы есть у всех участников глобальной промышленности, просто у каждого они свои: у России – временное структурное отставание и частичная потеря конкурентоспособности, у Европы – неспособность превратить деньги в реальные поставки, у Китая – растущее сопротивление рынков и зависимость от сырьевого импорта. И в этой системе координат вопрос уже не в том, кто сможет нарастить производство, а в том, кто сможет удержать свои позиции в условиях, когда глобальная торговля оживает, а промышленное производство буксует.
Но если наши проблемы вполне преодолимы, то европейские и китайские куда серьёзней и глубже.