Своя говядина — на экспорт, чужая, похуже качеством, — в тарелку: мясо дорожает, а стадо сокращается
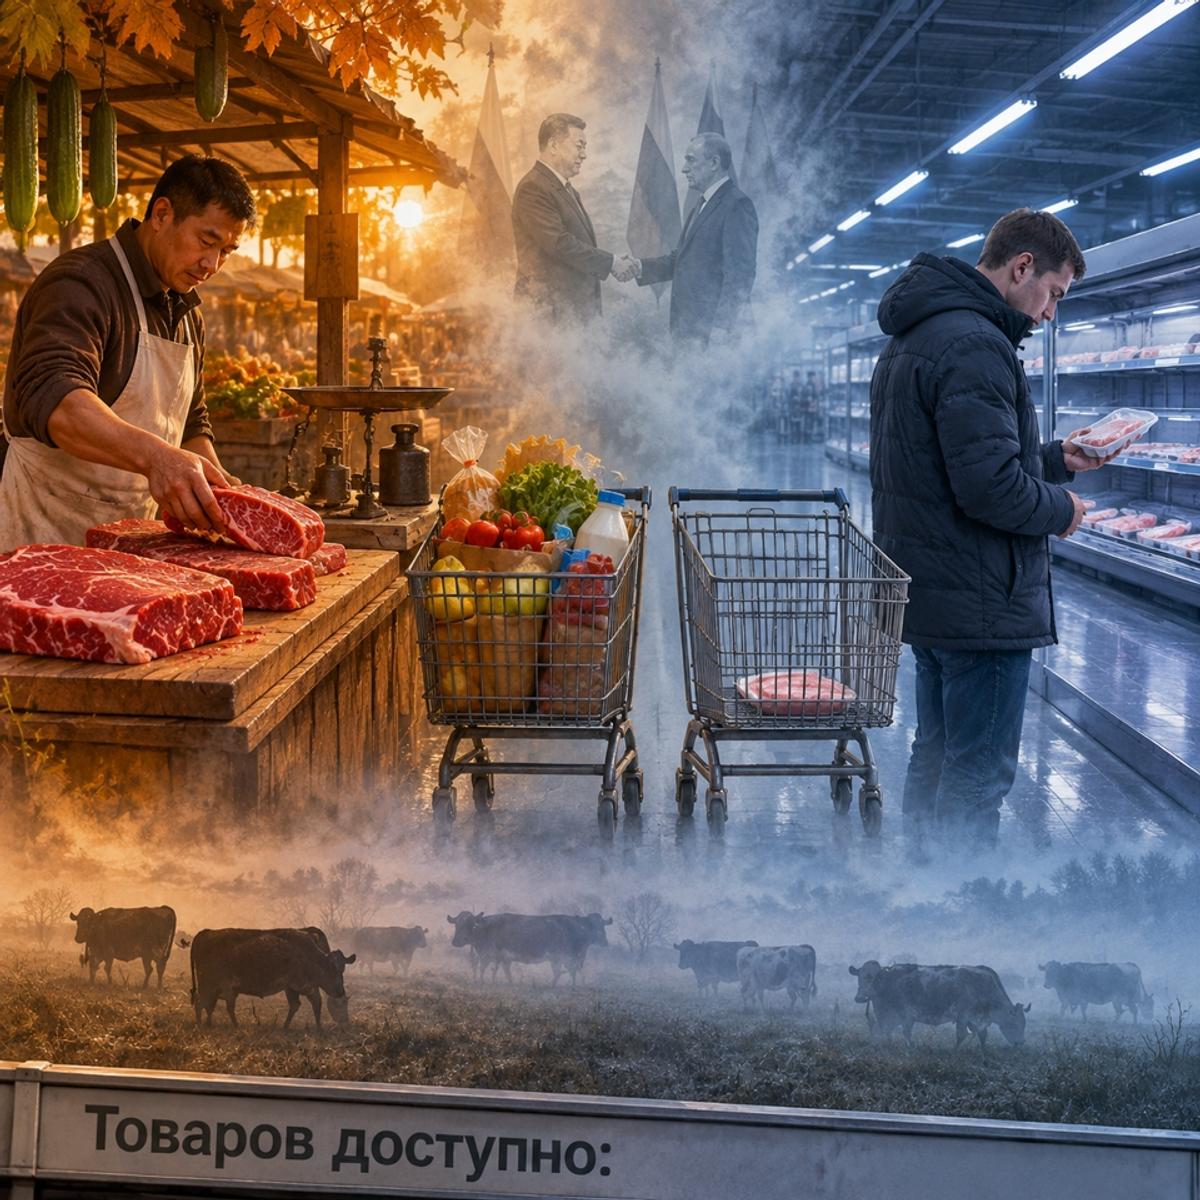
Российская говядина превращается в покупку не для большинства. В июле 2026 года средняя цена в рознице достигла 744,9 рубля за килограмм — плюс 15,6% год к году. Говядина возглавила рейтинг самых быстро дорожающих продуктов потребительской корзины, опередив по темпам даже водку. Бескостная — за тысячу рублей, на кости — 752 рубля, и растёт этот ценник 44 месяца подряд, без единого перерыва. «Говядина первой цены» — то есть самое доступное мясо на полке неясного происхождения — стоит минимум 353 рубля за килограмм даже в самых бюджетных сетях.
Объяснение официальное: «недостаточно выращиваем коров и бычков». Объяснение и верное и одновременно неполное. Потому что параллельно с покупкой иностранного мяса Россия продаёт собственное. Премиальное. Тому самому миру, из которого мы везём дешёвые обрезки. Разбираемся в этой зеркальной арифметике.
Цифры, в которые сложно поверить
Начнём с базы. Поголовье крупного рогатого скота в России сокращается непрерывно, год за годом:
На 1 января 2026 года — 15,8 млн голов КРС (−2,9%, или −475 тысяч голов за год), коров — 7,3 млн (−3,6%).
На 1 октября 2026 года — 15,9 млн голов, минус 4% год к году.
В 2024 году отрасль потеряла почти 700 тысяч голов — худший год за десятилетие.
За десять лет мясное стадо сократилось с 18,6 млн до 15,7 млн голов, то есть минус 15%. А по сравнению с 1990 годом — в 3,6 раза: тогда в РСФСР было 57 млн голов. Современное поголовье — на уровне 1920–1930-х годов.
Производство говядины в 2025 году упало на 4,6% — до 1,566 млн тонн в убойном весе, на 4,5% ниже уровня десятилетней давности.
При этом 90% сокращения приходится на малые хозяйства — личные подворья и фермеров. Рентабельность мясного скотоводства даже с учётом субсидий едва превышает 2,5%, а без господдержки уходит в минус. Итог предсказуем: фермер держит корову не для карьеры, а для разорения. Стадо сокращается — и оно будет сокращаться дальше: в январе—феврале 2026 года производство говядины уже упало на 6,6%.
Чем закрываем дыру: импортный конвейер из Латинской Америки
Дефицит закрывается импортом — стабильно 300–350 тысяч тонн говядины в год. Это максимальная доля импорта среди всех видов мяса: половина от того, что производят российские сельхозорганизации. Квота на 2026 год — 570 тысяч тонн, из них 40 тысяч — на свежее и охлаждённое мясо.
Основные поставщики замороженной говядины и субпродуктов в Россию — Бразилия, Парагвай и Аргентина; к концу 2024 года импорт говядины с субпродуктами достиг 311 тысяч тонн (+15%).
Структура поставщиков выглядит так:
Бразилия — лидер. За 2025 год объём ввоза вырос в полтора раза, а в феврале 2026-го поставки подскочили вчетверо к прошлогоднему уровню — 13,4 тысячи тонн на 68,8 млн долларов. Россия вышла на четвёртое место среди крупнейших покупателей бразильского мяса.
Индия — второе место, ввоз вырос более чем вдвое. Формально это «говядина», фактически — мясо буйвола, самый бюджетный белок.
Парагвай — минус 27,8%, Колумбия — минус 61,8%, Аргентина — минус 81,7%: их вытесняет Бразилия.
Самообеспеченность говядиной, по данным АБ-Центра, — 86,7%. Но глава Национального союза производителей говядины Роман Костюк считает иначе: «Россия производит только 60–70% говядины». И предупреждает: если темпы падения сохранятся, доля импорта вырастет до 30%, после чего начнётся реальная зависимость от внешних поставок.
Встречный поток: что мы продаём
А теперь — та сторона зеркала. Россия является нетто-импортёром говядины, но экспорт у нас есть, и он, что называется, узкоспециализированный.
В 2025 году экспорт говядины составил 33,3 тысячи тонн — на 18% меньше, чем в 2024-м. Главная зарубежная полка — Китай: на него приходится 56% отгрузок, то есть 18,5 тысячи тонн. Плюс стремительно растёт экспорт субпродуктов КРС — до 67,4 тысячи тонн за год (+34,1%), в том числе на 34% выросли поставки пищевых субпродуктов крупного рогатого скота за рубеж.
И вот ключевая деталь, из которой складывается вся картина: на экспорт мы отправляем премиальные отруба — специализированную, «мраморную» говядину от мясных пород, а себе оставляем дешёвое мясо молочного стада плюс импортные обрезки. Костюк формулирует это без дипломатических масок: «Это принципиально другой продукт и другой рынок. Мы вывозим премиальные отруба, стейки. Это не то мясо, которое люди берут на суп или фарш». Доля мясных пород в отечественном стаде — всего 10–15%, и этот скот идёт в рестораны и на премиальные полки, в основном заграничные.
Получается схема, за которую в любой другой отрасли потребители требовали бы имена и должности тех, кто этакое допустил: качественная говядина — на экспорт, потому что там за неё платят больше; дешёвое буйволиное и бразильское мясо — в российскую колбасу; молочные коровы, чьё мясо по качеству уступает мясным породам, — на полку, пока их ещё не перевели.
Почему экспорт выгоднее продажи своим
Экономика этой схемы прозрачна до банальности.
Курс рубля. Девальвация делает экспортную выручку золотой: рублёвая цена импортной бразильской говядины с мая по июль 2026 года выросла на 13,9%, тогда как в долларах — лишь на 6,5%. Слабеющий рубль — прямой субсидийный механизм для экспортёра.
Мировые цены выше внутренних. Мировое производство говядины сокращается из-за климата, спрос растёт — и экспортные цены ушли вверх. Производитель, у которого есть выбор между полкой в Твери и контрактом в Шанхае, выбирает Шанхай: там платят по мировой цене. Эксперты открыто пишут: при внешнем рынке с ценами выше внутренних производители предпочтут экспорт, а предложение на внутреннем рынке сожмётся — и цены поднимутся.
Импортный демпинг давит на полку. С 2022 года по квоте беспошлинно завозится до 100 тысяч тонн бразильской говядины в год. Дешёвое ввозное мясо вымывает отечественный продукт с полки — фермер не может конкурировать по цене с тем, кому не нужны зимние коровники и заготовка сена.
Слабое мясное скотоводство. Рентабельность в 2,5% с учётом субсидий — это не бизнес, а хобби на грани банкротства. Длинный производственный цикл (бычок растёт до товарного веса годами) на фоне копеечной доходности отбивает желание инвестировать.
Замкнутый круг: импорт давит на цены → фермеру невыгодно держать стадо → стадо режут → дефицит растёт → импорт наращивают → премия достаётся экспортёрам, убыток — потребителю. При этом мясные холдинги утилизируют до 20% стоимости туши — «от быка остаётся только выдох», — и эти потери закладываются в розничную цену.
Вопросы, которые неудобно задавать
Почему у нас до сих пор не принято простое правило продовольственной логики: сначала накорми свою страну полностью, потом продавай остаток? Для птицы и свинины, где самообеспеченность достигнута, Россия — рекордный экспортёр: 911 тысяч тонн мяса за 2025 год, исторический максимум. По говядине — дефицит: 1,566 млн тонн производства при 300–350 тысячах тонн ввоза — и при этом 33 тысячи тонн премиума уезжают в Китай, а субпродукты растущими темпами следуют за ними.
Ответ, увы, кроется в экономике, а не в идеологии. Экспортные контракты дают более высокую цену и валютную выручку; внутренняя полка — ориентир на доступность, где любая копейка наценки вызывает волну критики. Отечественный производитель премиальной говядины банально зарабатывает больше в Пекине, чем в Подмосковье. А государство до сих пор не выстроило механизма, при котором экспорт дефицитного продукта был бы экономически бессмысленным — например, через экспортные пошлины или обязательные квоты на внутренний рынок.
Обратная сторона тоже существует: аналитики предупреждают, что закрытие доступа к высокомаржинальным рынкам приведёт к ещё большему сокращению поголовья и смерти инвестиционного интереса к отрасли. Но это лишь означает, что решать надо системно — поддерживать мясное скотоводство субсидиями, защищать рынок от демпинга, развивать переработку — а не только продавать премиум и ждать, пока «пять-семь лет, когда проблема ещё не будет ощущаться остро», пройдут сами собой.
Сценарий по Костюку прост и печален: либо признаём, что нам важнее дешёвая говядина здесь и сейчас, — и становимся хроническим импортёром, зависимым от Латинской Америки; либо защищаем рынок от демпинга, даём инвесторам время окупить вложения и нарастить стадо. Третий вариант — нынешний — самый неустойчивый: низкая цена на российскую говядину держится за счёт того, что фермеры банкротятся и «пускают под нож последнее стадо». Пока есть что пускать под нож.
Пока говядина в наших магазинах дорожает 44 месяца подряд, а тройка мировых лидеров по производству говядины — Бразилия, США и Китай — обходится без России, стоит помнить: восьмое место в мировом производстве мяса и жизнь в стаде уровня 1920-х — это не разные страны. Это одна и та же, просто измеренная в коровах.